2026年10月17日更新:無料の試算Excelと答え合わせを追加しました。資金解放と費用削減を混ぜた従来の合算例は見直しています。
在庫削減のメリットは、商品に固定されていた資金を別の用途に回せることと、実際に発生する保管・管理費用を減らせることです。ただし、在庫が1,500万円減っても、1,500万円の利益が増えるわけではありません。入金の時期や仕入先への支払いが残っていれば、同額の現金がすぐに増えるとも限りません。
まず自社の数字で確かめたい方のために、入力欄付きのExcelを用意しました。登録・メールアドレスの入力は不要です。
無料:在庫削減の試算シート
在庫額・実際に減らせる保管費・追加費用・処分損を入力すると、資金の圧縮余地と年間・初年度の費用差額を別々に確認できます。架空の完成例が入っているので、そのまま答え合わせもできます。
入力できるExcelをダウンロード / 完成例の答え合わせへ
自社データはダウンロードしたファイルに入力してください。この教材からArkeへデータが送信されることはありません。
この記事は在庫コスト削減の完全ガイドの一部です。
1. 「在庫が多いとなぜ悪いのか」を3つに分ける
資金が商品に固定される
仕入れに使ったお金は、販売・回収できるまで次の支払いに使えません。過剰な仕入れを抑え、販売しながら補充量を見直すと、在庫に必要な資金を小さくできます。
ここで見るのは、売価ではなく仕入原価等で評価した在庫の帳簿価額(簿価)です。在庫6,000万円を4,500万円に抑える想定なら、資金拘束の縮小は1,500万円。この数字は資産残高の差です。
保管や管理の費用が続く
在庫量に応じた外部倉庫の保管料、長期保管手数料、残業代、外注費などは、在庫削減で支払額が変わる可能性があります。一方、契約を変えない自社倉庫の固定賃料や、勤務時間が減っても変わらない固定給は、そのまま費用削減にはできません。
保管費は「在庫額の何%」だけで見積もらず、現在の請求明細と、減らした後の料金条件で確認します。Amazon等の保管料金についても、商品サイズ・時期・保管期間など実際の条件を使ってください。
値下げ・廃棄のリスクが増える
季節外れや陳腐化した商品は、帳簿価額を下回る価格で売る、処分する、といった判断が必要になることがあります。今ある滞留在庫を整理すると、一時的に損失が発生する場合もあります。
将来の値引きや廃棄を減らせる可能性はありますが、在庫削減率と同じ率で利益が増えると置くことはできません。今回のExcelでは、根拠のない将来の粗利増は自動加算せず、今回見込む損失と初回費用を入力する形にしています。
2. Excelの使い方:黄色の入力欄を置き換える
ダウンロードしたブックには「在庫削減の試算」シートが1枚入っています。上に結果、下に入力欄と説明があります。
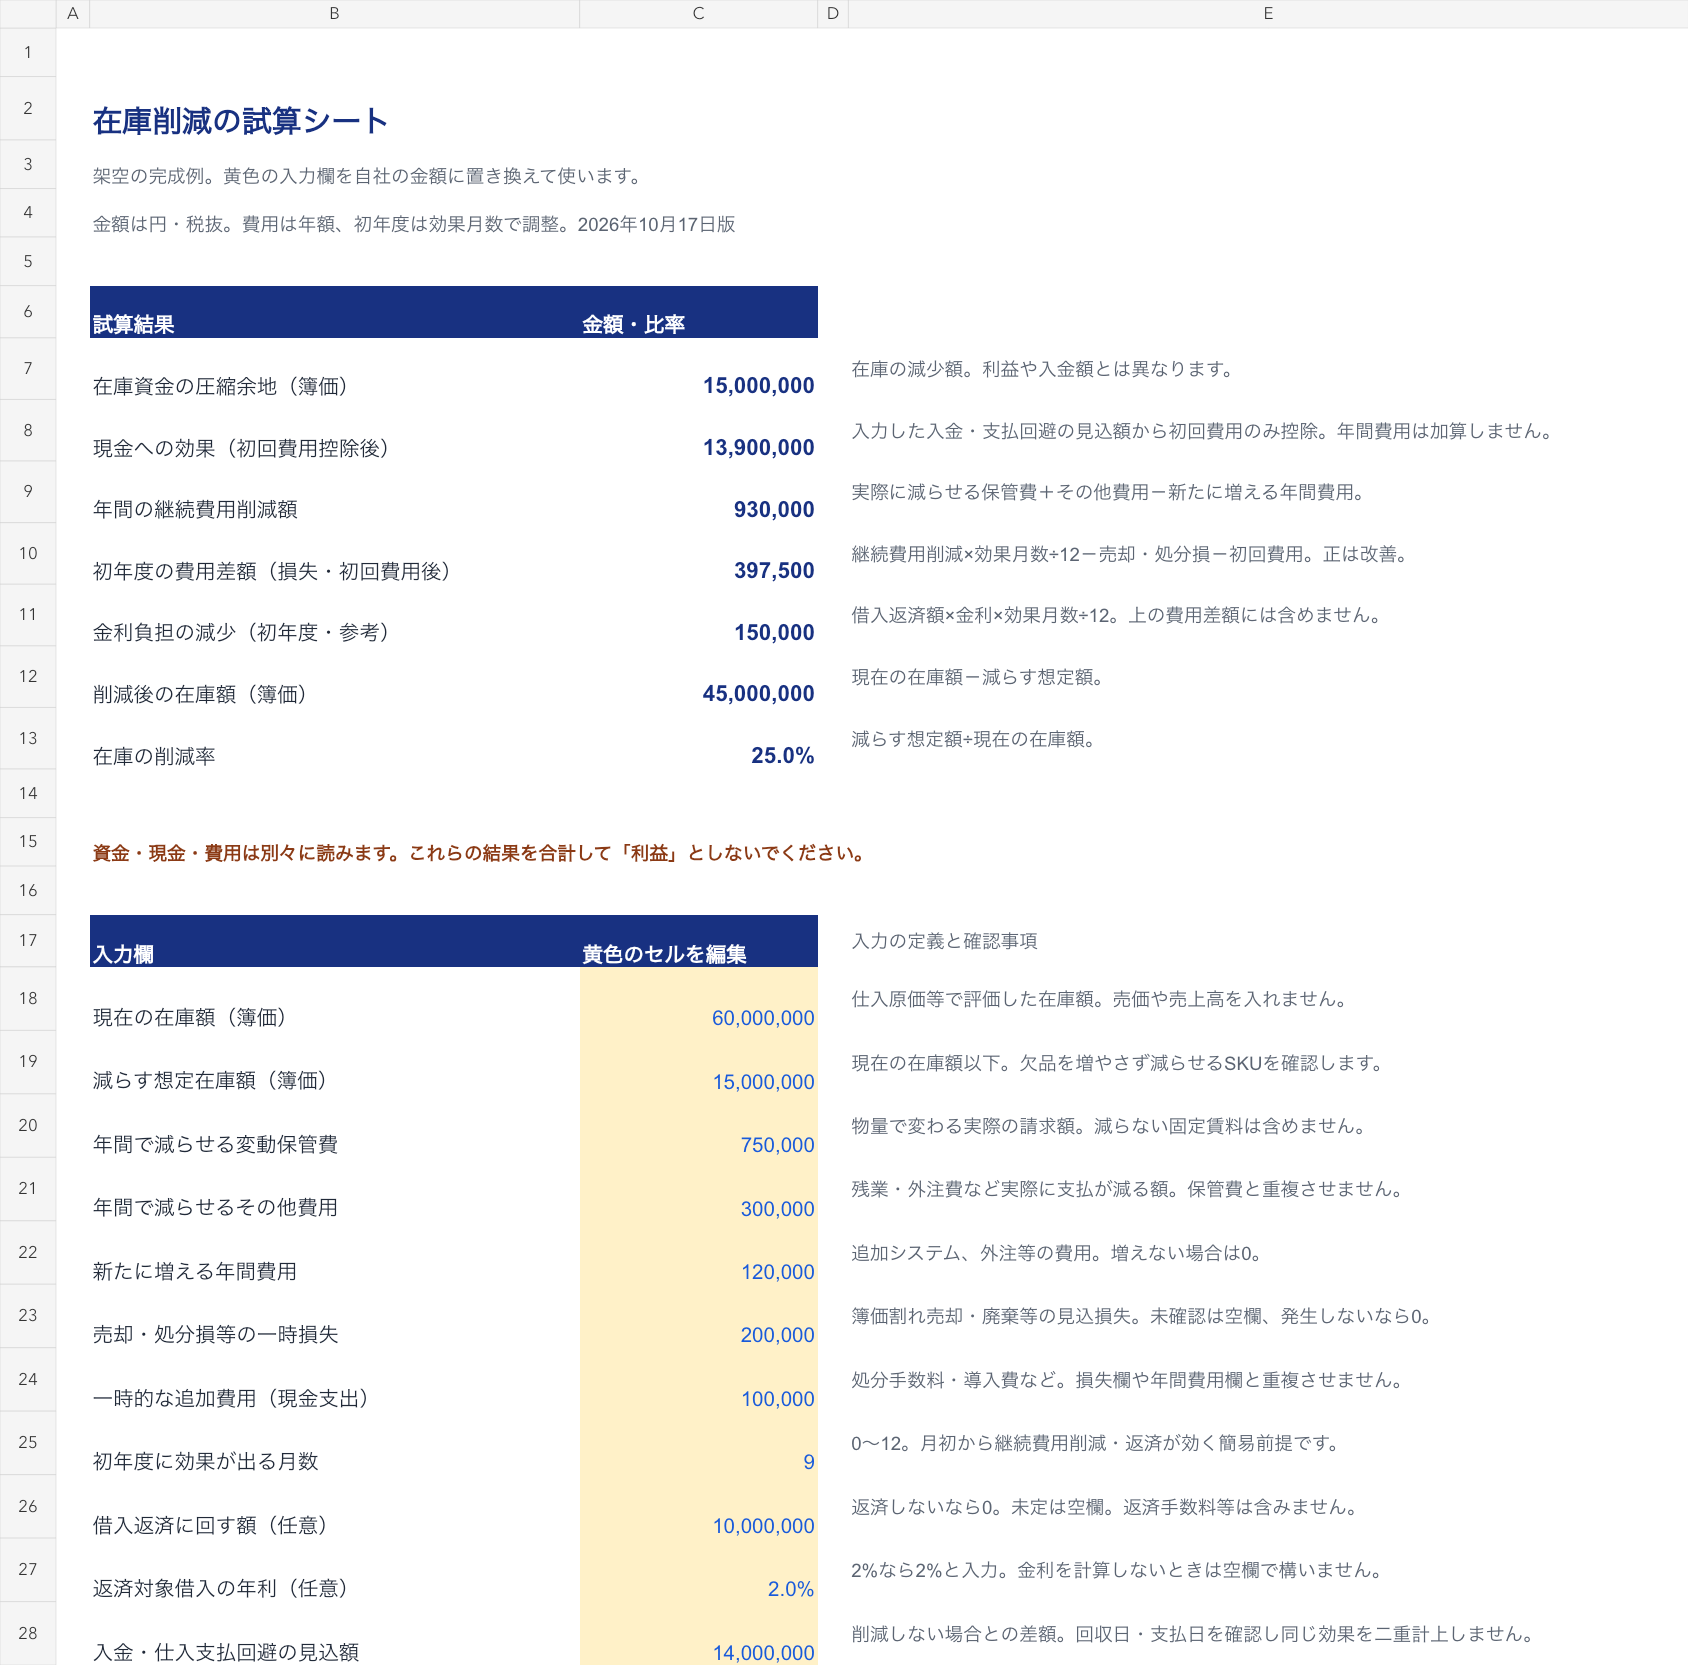
配布するExcelを実際に計算・表示した画像です。クリックすると拡大できます。数値はすべて架空の教材用です。
- C18・C19:在庫額を入力。 現在の在庫額と、減らせると想定する金額を簿価で入れます。全SKUを一律25%減らす前提にはしません。
- C20〜C22:年間費用を入力。 減らせる変動保管費、その他の支払い、新たに増えるシステム・外注費を分けます。同じ請求項目を2か所に入れないでください。
- C23〜C25:初年度の条件を入力。 売却・処分損、処分手数料や導入費、効果が出る月数を入れます。損失に手数料を含めた場合は、初回費用欄に再計上しません。
- C26・C27:必要なら金利を入力。 借入返済に回す額と対象借入の年利です。未定なら空欄のままにできます。
- C28:現金への効果を入力。 「在庫削減策を取らない場合」と比べて、どの入金が増えるか、どの仕入支払を回避できるかを確認した金額です。回収・支払予定から求め、同じ在庫減少の効果を重ねて入れないでください。分からなければ空欄にします。
未確認は空欄、発生しない費用は0にします。例えば売却・処分損が未確認なら、初年度の費用差額は「損失・費用・月数を確認」と表示されます。未入力を、損失なしと扱わないためです。
この試算では、売上減・欠品、税金、借入元本返済後の手元資金、売掛金・買掛金の詳しい増減は計算しません。現金欄には回収条件や処分損を反映した見込みを入力し、一時損失をそこから再度引かない設計です。
3. 架空の完成例:資金1,500万円と費用93万円を分けて読む
完成例の前提は次のとおりです。実在の企業やS-walletの導入実績ではありません。
- 現在の在庫額:6,000万円。減らす想定額:1,500万円。
- 年間で減らせる変動保管費:75万円。その他の支払い:30万円。
- 新たに増える年間費用:12万円。
- 売却・処分損等:20万円。一時的な追加費用:10万円。
- 初年度の効果月数:9か月。
- 借入返済額:1,000万円。年利:2%。
- 入金・仕入支払回避の見込み:1,400万円。これは在庫減少額とは別に、回収・支払予定から置いた架空の仮定です。
答え合わせ
在庫資金の圧縮余地は1,500万円。 削減後の在庫は4,500万円、削減率は25%です。
現金への効果は1,390万円。 入金・仕入支払回避の見込み1,400万円から、初回費用10万円を引きます。年間の費用削減や借入元本の返済は、この結果に含めていません。
年間の継続費用削減は93万円。 計算は「75万円+30万円−12万円」です。費用が減る契約・運用を実際に実行できる前提です。
初年度の費用差額は39万7,500円。 「93万円×9か月÷12か月−20万円−10万円」です。選んだ費用と一時損失だけの比較で、会社全体の営業利益を予測する数字ではありません。
金利負担の減少は参考値として15万円。 「1,000万円×2%×9か月÷12か月」です。上の費用差額には加えていません。返済時期が変わる場合や返済手数料がある場合は、別途確認が必要です。
在庫資金は残高の差、費用削減は一定期間の差です。初年度の費用差額には年間費用の一部が既に含まれるため、この2つを足すのも二重計上になります。従来の記事にあった「5効果を合算して400万円・利益17%増」という説明は、この区分が不十分だったため置き換えました。
入力を変えて確かめる
以下は、それぞれ完成例の初期値へ戻してから試してください。
- C20の変動保管費を75万円から95万円へ変更すると、年間費用削減は113万円、初年度の費用差額は54万7,500円になります。
- C23の損失を20万円から100万円へ変更すると、初年度の費用差額はマイナス40万2,500円です。資金を動かせても、初年度は費用面で悪化する場合があります。
- C27の金利を消すと、金利だけが未計算になります。年間費用の計算は続きます。
4. 減らすSKUと、守るSKUを分ける
在庫総額だけで目標を決めると、売れ筋まで削って欠品を招くことがあります。商品別の販売量、在庫日数、調達リードタイム、次回入荷日を確認してください。
売れ筋:欠品を防ぐ
よく売れる商品は、在庫を厚めに持つ必要がある場合もあります。販売予測のずれや補充にかかる日数を見て、安全在庫を確保します。売上上位という理由だけで、一定割合を減らす対象にはしません。
中位の商品:発注頻度と在庫日数を調整する
販売量が安定している商品は、発注量だけでなく発注頻度を見直します。小口化で仕入単価や運賃が上がる場合は、その増分を試算の「新たに増える年間費用」に入れます。
滞留商品:出口と損失を先に確認する
値下げ販売、他販路への移動、返品、処分など、実行できる方法と回収額を確認します。「いつか売れる」だけで持ち続ける場合の保管費も比較します。売却額や処分費が未定のうちは、利益効果も未確定です。
季節品は販売終了時期と次期の需要を、OEM・PBなど長納期商品は再調達までの日数を重視します。SKU数の多い事業者は、少数の滞留商品から試すと検証しやすくなります。在庫回転率と在庫日数も、商品別に確認する指標です。
5. 「在庫を増やすと利益が増える」は条件を省略した説明
商品の売上原価を整理する基本式は「期首在庫+当期仕入−期末在庫」です。ただし、仕入れを増やせば当期仕入も変わるため、この式の期末在庫だけを動かして、利益が増えると考えることはできません。
商品を売った場合は売上と対応する原価を計上します。簿価を下回る売却や廃棄では損失が出る場合があり、補充を抑えることと同じ結果にはなりません。売却時に原価を費用として認識し、評価損等も区別して扱う考え方は、IFRS FoundationのIAS 2概要でも説明されています。
棚卸は、実際の数量・状態を確認する作業です。利益を増減させる目的で在庫額を選ぶものではありません。この教材では個別の会計仕訳を決めず、資金計画と費用の比較に必要な数字を整理します。
6. 試算の次は、商品別に「いつ・いくつ」を決める
Excelで全体の金額を確かめた後は、各モール・倉庫の在庫と販売量をそろえ、減らすSKUと補充するSKUを具体化する必要があります。
S-walletでは、ECモールの販売・在庫データの集約、需要予測、発送量の推奨を使ってこの判断を支援します。機能の説明で確認できます。工場・中間倉庫を含む範囲やコストレポートの利用条件はプランによって異なります。
自社の在庫データで、減らせる商品と補充が必要な商品を整理したい方へ
対象モール、在庫のある拠点、用意できる販売・在庫データをお知らせください。S-walletの連携方法とトライアルをご案内します。教材の試算結果は、ご相談の際に現在の課題を整理するためにも使えます。
まとめ
在庫削減の効果を見るときは、在庫資金、現金、継続費用、初年度の損失を分けます。固定賃料や人件費は、実際に支払いが減るかを確認してから入れてください。
まずは無料Excelの架空例で計算を確認し、自社の請求明細と在庫額に置き換えます。そのうえで、売れ筋の欠品を防ぎながら滞留商品の扱いを決めていくのが進め方です。